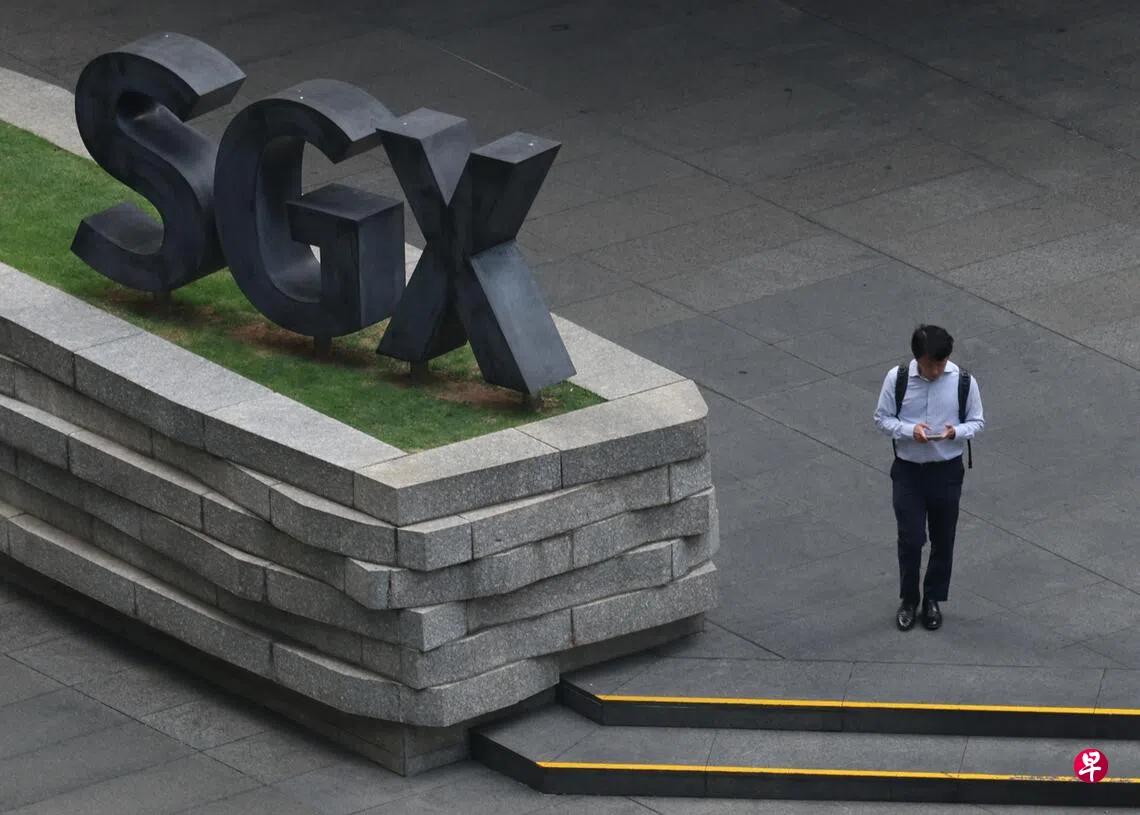
亚洲股市本周持续承压,MSCI亚太指数星期四(10月15日)连续第四个交易日下跌。美国通货膨胀高于预期,市场重新评估美联储加息风险和人工智能相关股估值,星期三(14日)美股也录得7月以来最大单日跌幅。韩国和日本股市星期四领跌,台湾股市也受晶片股抛售影响。
新加坡海峡时报指数星期四闭市跌19.83点或0.37%,报5403.50点。本地股市全场成交量13亿5657万7492股,总交易额25亿5283万1624元。上升股190只,下跌股455只。
美国9月消费者价格指数(CPI)同比上涨3.7%,高于8月的3.4%和市场预期。华尔街三大股指星期三全线下跌,标普500指数跌1.11%,纳斯达克指数跌1.88%,道琼斯工业指数跌0.09%。人工智能和晶片股是主要拖累之一。
FSM Global研究及投资组合管理部研究分析员高苑惠接受《联合早报》访问时说,市场担忧的不只是单月通胀数据,而是通胀持续偏高、利率可能长期维持高位,以及股市估值偏高这三项因素叠加。
她指出,科技和人工智能相关企业需要投入大量资金扩充数据中心和计算设施,估值也很大程度上取决于未来盈利增长。借贷成本若持续高企,这类股项将面对更大压力。未来数日,美国国债收益率和油价走势将是重要观察指标。
其他亚太主要市场方面,首尔股市跌7.57%,东京股市跌4.90%,台湾股市跌3.41%,香港股市跌1.03%;上海股市跌1.59%,深圳股市跌2.64%。悉尼股市则跌0.32%。
此外,彭博社报道,全球股市承压之际,投资者转向债券避险。10年期美国国债收益率在亚洲交易时段一度下跌10个基点至5.09%,美元也走弱。摩根大通资产管理全球市场策略师克雷格(Kerry Craig)说,美国等主要政府债券现在有更多投资价值,可帮助投资者调整投资组合,并分散股市过度集中于少数大型科技股的风险。
台积电净利增69% 创单季新高
台湾晶圆代工厂台积电(TSMC)星期四公布,第三季营收同比增长约51%至1万4942亿4000万元新台币(约592亿6000万新元);净利增长69%至7630亿6000万元新台币,创单季新高,并超出市场预期。公司第三季毛利率为66.4%。
高苑惠说,除了营收和净利,市场还会关注台积电的客户订单、先进制程和封装产能、利润率及资本开支,从中判断人工智能晶片需求能否持续,以及相关投资能否带来足够的盈利和现金流。
她认为,这轮卖压不一定意味着人工智能需求崩塌,而是投资者开始重新衡量预期增长和回报能否支撑当前估值。即使台积电业绩强劲,若市场预期已经偏高,或投资者继续担心融资成本,单靠业绩也未必足以带动晶片股持续反弹。
分析师:本地银行股估值与利率影响成后续市场焦点
聚焦本地,三大本地银行股星期四走势分化。星展集团(DBS)和华侨银行(OCBC)都连续第二个交易日下跌,分别跌0.79%和0.03%,收报73.75元和28.99元。大华银行(UOB)则连续第四个交易日上涨,涨1.53%,收报41.69元。
高苑惠说,海指开市走弱,主要受到亚洲市场避险情绪升温的影响。三家本地银行股在2026年内一度显著上涨后,市场将结合美国国债收益率、新元隔夜利率(SORA),以及三家银行预计在11月初公布的第三季业绩和展望,重新评估银行股的估值和盈利前景。
她指出,市场届时将关注净利息收益率、手续费收入、贷款增长和资产素质。
海指30只成分股中,八只上升,20只下跌,两只持平。涨幅最大的是DFI零售集团(DFI Retail Group),上涨2.15%,收报3.32美元;跌幅最大的是海庭(Seatrium),下跌4.64%,收报1.85元。
个股消息,工业门及卷帘门方案供应商GDS环球(GDS Global)星期四发布文告说,集团近期在新加坡取得多项新合同,总值约1210万元,涵盖住宅、医疗设施、公共基础设施和自动化智能物流设施等领域。这些合同预计按各项目进度,在未来一至三年逐步执行。
GDS环球星期四闭市报5.3分,涨0.2分或3.92%。
隆辉礼品(Noel Gifts International)2026财年营收同比下跌1.2%至1740万元,股东应占净利从上一财年的30万元增至40万元,主要因为行政开支减少,以及部分坏账拨备转回。
董事会建议派发每股0.1新分的首次及终期股息,以及每股0.2新分的特别股息。此外,集团计划在第15区永久地契地段发展九个有地住宅单位,预计2027年上半年推出。隆辉礼品星期四闭市报0.19元,持平。


