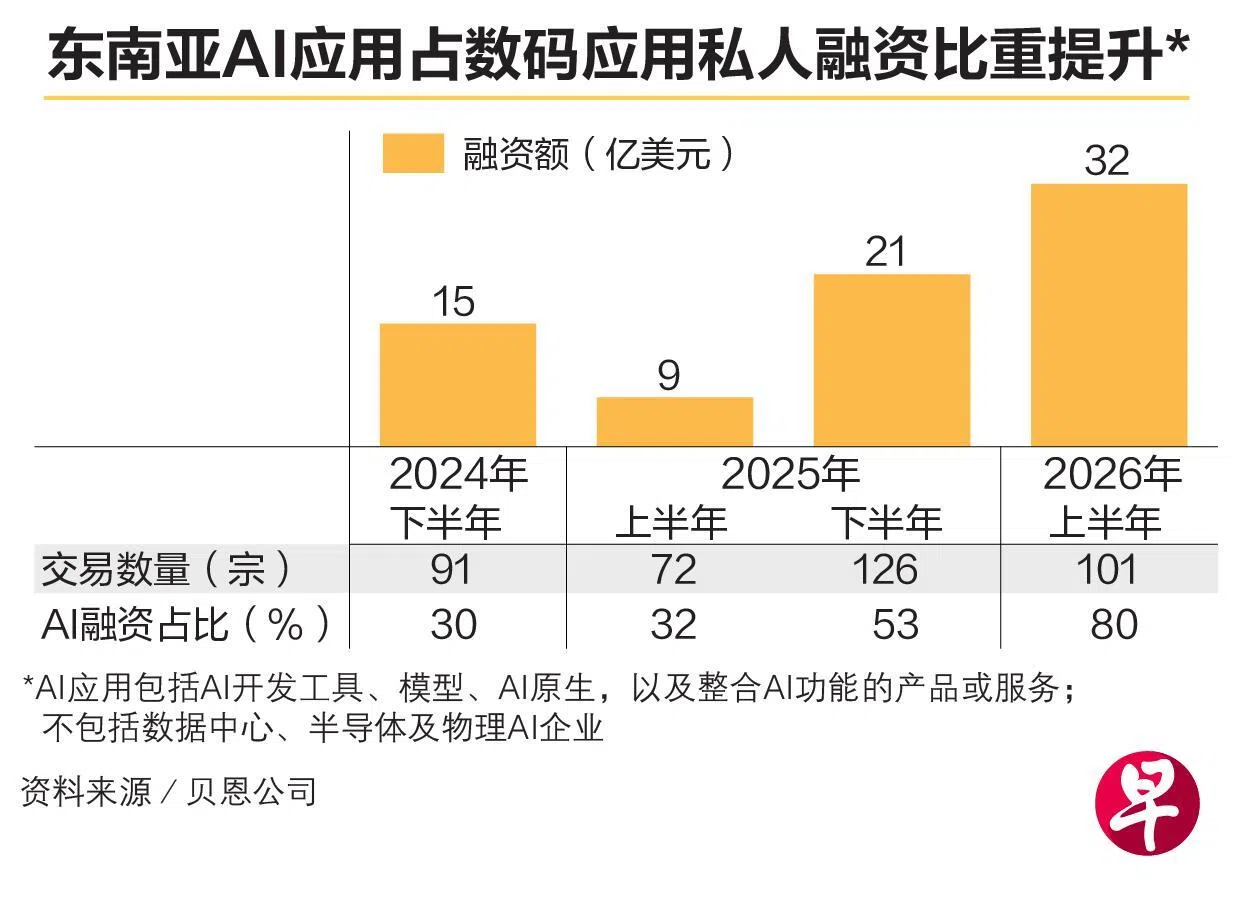
东南亚私人资本加速流向人工智能(AI)领域。今年上半年,流向AI应用的资金达32亿美元(约41亿新元),占区域数码经济私人融资总额约八成,比重远⾼于2024年下半年的三成。
谷歌(Google)、淡马锡(Temasek)与贝恩(Bain)在星期三(10月21日)联合发布的2026年东南亚数码经济报告,分享以上数据。
这项调查涵盖印度尼西亚、马来西亚、菲律宾、新加坡、泰国、越南、文莱、柬埔寨、老挝和缅甸这10个东南亚经济体,其中关于AI应用的研究主要涵盖前六个经济体。
调查显示,投资者尤其青睐将AI融入工作流程的应用,软件和数码金融服务是资金主要流入领域。
支撑AI运行的数据中心等基础设施也吸引大量资本。上半年,东南亚数据中心私人融资交易额达到163亿美元;过去12个月,算力与数码基础设施相关私人融资额则达到200亿美元。
东南亚AI基础设施大部分资金流向总部位于新加坡的平台。
细看融资阶段,资金更多流向D轮及以后的较晚期融资阶段,融资额在上半年达29亿美元,比去年同期的13亿美元翻一倍;早期和成长期融资宗数和融资额都比去年下半年来得少。
淡马锡全球投资亚太(除中国及印度)主管霍伟雄指出,这显示投资者越来越重视企业单位经济效益和扩张能力。不过,后期融资以及IPO回暖,能为早期投资者提供退出机会,促进资金回流市场。
淡马锡发言人也告诉《联合早报》,AI相关融资占比扩大,不应简单视为AI与非AI企业之争。“是否AI企业本身并不构成投资理由”,关键在于企业能否用AI强化底层商业模式,创造远超成本的价值。
然而,AI快速普及还未转化为深入应用。按词元(token)用量计算,亚细安六国人均AI使用量仅约为美国的8%、欧洲的36%。
这反映东南亚目前AI使用仍以消费者为主,而非企业推动。东南亚六成AI使用在消费者端;相较之下,成熟市场往往由企业应用主导。
具体来看,新加坡企业端AI使用量占整体的55%至60%,是六国中唯一企业端使用量超过消费者的国家。紧随其后的分别是马来西亚(45%至50%)和泰国(35%至40%)。
此外,新加坡整体AI使用深度明显高于区域平均。贝恩公司合伙人霍普(Florian Hoppe)指出,新加坡人均AI使用量接近美国的一半,约为欧洲的两倍。
他也强调,衡量AI成效的标准已从应用转向商业成果,“最终赢家是那些能借助AI重塑工作流程和组织架构的企业,而非部署速度最快的”,新加坡作为区域内可信赖AI枢纽的地位至关重要。
东南亚数码经济GMV料保持双位数增长
与此同时,AI驱动东南亚数码经济加快增长。报告预计,今年亚细安10国的数码经济商品交易总额(GMV)将同比增长17%,达3680亿美元,并有望在2035年突破1万亿美元。
其中,新加坡今年数码经济GMV预计上扬8%至310亿美元,在2035年或达到590亿美元。