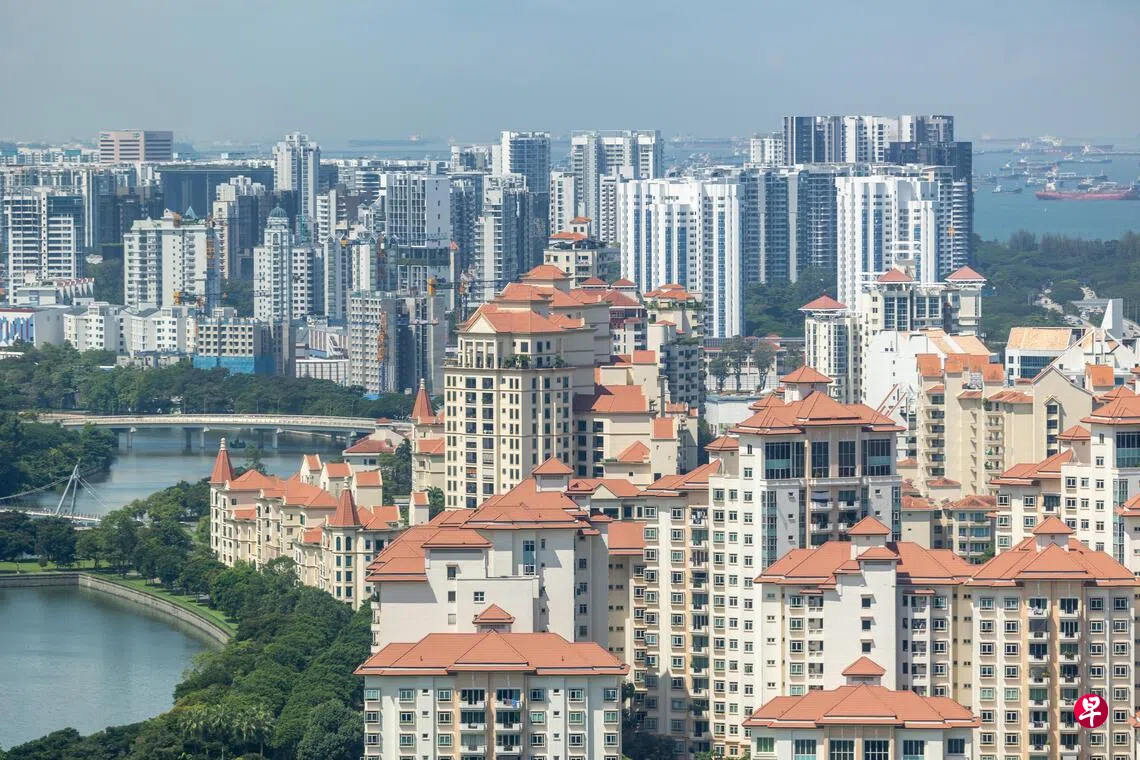
新加坡整体私宅价格在有地住宅的推动下,环比增长1.4%至近两年新高,但新私宅销量却受农历七月淡季拖累,环比大跌44.7%。
市区重建局星期五(10月23日)公布的第三季房地产数据显示,整体私宅价格增幅从第二季的0.5%,在第三季加快至1.4%。
非有地私宅价格上升1%,扭转第二季下滑0.1%的跌势。其中,代表大众化私宅的中央区以外(OCR)私宅价格第三季上升2.3%,与第二季的下滑0.1%形成对比。
代表高档私宅的核心中央区(CCR)私宅价格延续涨势,在第三季微涨0.3%,但低于第二季的1.8%增幅。
代表中档私宅的其他中央区(RCR)私宅价格维持不变,第二季则是下滑1.2%。
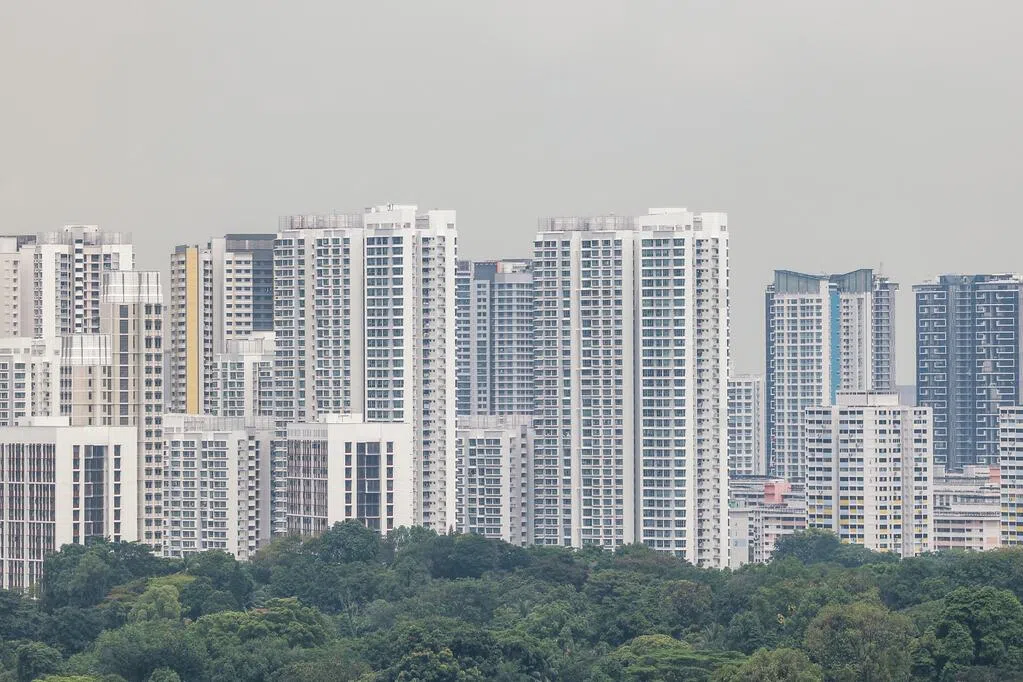
有地住宅价格也继续上升,在第三季增长2.9%,略高于第二季的2.5%增幅。
高档私宅交易量环比增23.5%
合登集团(Huttons)首席执行官叶润明指出,整体价格上涨,主要是受大众化私宅和有地住宅推动。
值得注意的是,高档私宅交易量环比增加23.5%。据叶润明分析,这与宏观环境有关。“中东的地缘政治局势紧张可能促使资金流入新加坡和高档私宅市场。不过,中国今年7月严厉打击逃税行为,致使中国买家暂停在新加坡买房。”
发展商在第三季推出1140个未完工的新单位供选购,供应环比减少36%。这导致新私宅销量仅1183个,环比下跌44.7%。
若包括新私宅、转售私宅和楼花转售(sub-sale),私宅总交易量在第三季环比下跌16.3%至5146个单位,是自去年第二季以来的季度新低。
瑞联(橙易—宜迪)集团(Realion-OrangeTee & ETC)首席研究与战略总监孙燕清说:“由于发展商在农历七月暂停推出新盘,加之潜在买家选择观望并等待在第四季推出的新项目,私宅销量有所减少。转售交易量环比微跌0.3%。”
SRI研究与数据分析部主管莫汉(Mohan Sandrasegeran)认为,新私宅销量放缓主要是因为新盘数量减少,并非买气下降。“新私宅市场的交易步伐仍然受到新项目推出的时机、规模、地段和定价的很大影响。”
转售私宅交易占比提高至73.9%
另一方面,私宅租赁市场愈发活跃,私宅租金第三季上升1.3%,高于第二季的0.7%。
第三季转售私宅交易占比也提高,达73.9%,高于第二季的62%。至于交易量则保持平稳,有3801个转售私宅单位转手,与第二季的3813个相近。
ERA产业总裁朱泳强说,转售私宅占比上升,原因可能是在第三季新登场的项目较少。数据显示,约一半的转售交易是大众化私宅,显示自住买家需求稳固。
他预测,今年私宅价格将获得自住买家和换屋需求的支撑。
叶润明也有类似看法。他预测,全年新私宅销量将达7000个单位,可能超过发展商推出的新单位数量。整体私宅价格则比去年高出3%至4%。