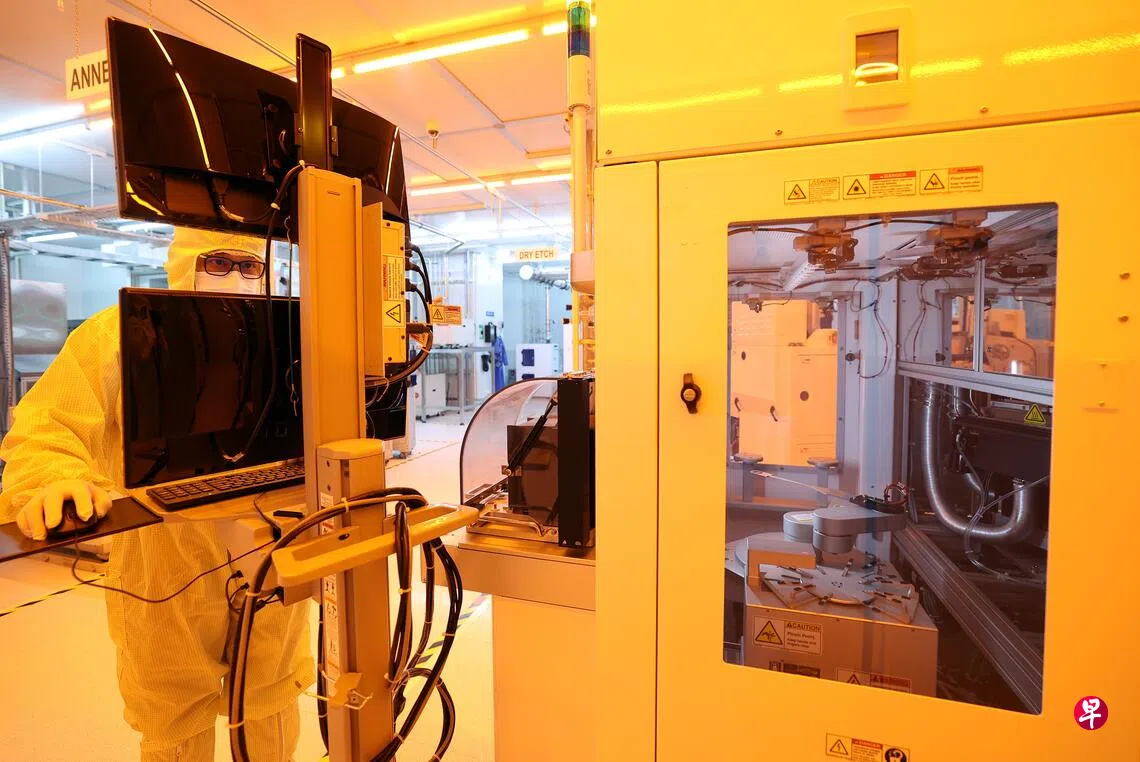
电子业产值增长显著放缓,拖累新加坡制造业产值同比增幅从今年8月的15.4%,放缓至9月的3.4%,低于彭博社调查的预测中位数7.8%。若不包括生物医药制造业,9月产值同比增长9.0%,也低于8月份的16.8%。
不过,分析师认为,我国制造业产值表现依然稳健。电子业产值回落可能反映产能限制,而非人工智能(AI)需求转弱,相关需求预计将继续支撑制造业增长,并进一步支撑整体经济上行。
新加坡经济发展局(EDB)星期一(10月26日)发布的预估数据显示,经季节调整后,2026年9月制造业产值环比下降3.9%。若不包括生物医药制造业,产值下降5.5%。
占制造业权重最高的电子业,9月产值同比增长5.7%,较8月份的28.3%显著放缓。经季节调整后,电子业产值环比下降12.8%,其中半导体产值环比减少13.1%。
大华银行副经济师许俊杰指出,电子业产值回落可能反映本地企业面临产能限制,而非人工智能(AI)相关终端需求转弱。9月份电子业采购经理指数(PMI)的新出口订单指数上升,制成品库存指数则下降,显示企业正消耗库存以满足需求,这可能为接下来几个月的电子业产值提供支撑。
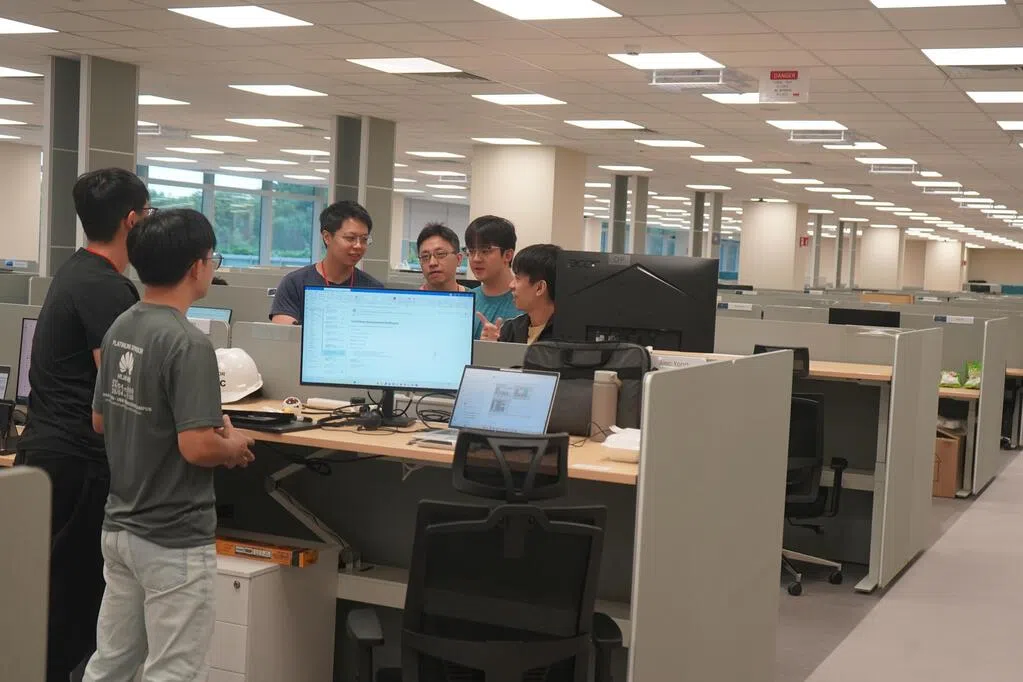
渣打银行经济师许添威也认为,电子业增长放缓,不代表AI资本开支周期开始转弱。他指出,电子业采购经理指数的新订单与制成品库存比率处于九年来高位,反映订单依然强劲。随着新增产能投产,产值增长可望获得支撑。
不过他也提醒:“超大规模云端服务商日益上升的财务脆弱性,仍是需要关注的风险。”
星展银行高级经济师蔡汉廷指出,尽管半导体领域增速降至约一年来最低,但电子业新出口订单和积压订单等前瞻性指标持续扩张。超大规模云端服务商继续投资AI基础设施,加上现有订单陆续交付,料能继续支撑半导体生产。
除了电子业,精密工程业、交通工程业和一般制造业也都取得同比增长。六大制造业领域中,只有两个——化学业和生物医药制造业萎缩。
精密工程业表现最突出,受半导体设备产量增加带动,产值同比增长31.0%。
蔡汉廷指出,精密工程业连续第二个月取得超过30%的同比增长,也反映新加坡作为主要半导体设备生产国的优势。新加坡占全球半导体设备产量的20%。
交通工程业产值同比增长10.6%,受陆路交通和宇航领域增长带动。一般制造业产值则增长4.0%。
化学品产值则同比下降4.6%,主要受其他化学品和石化领域拖累。生物医药制造业产值下滑32.8%,主要因为制药领域当月生产的活性药物成分组合有所不同。
第三季制造业表现好于官方预估 经济增幅或上修
蔡汉廷指出,新加坡制造业已连续13个月取得同比增长。虽然9月份增速为2025年8月以来最低,但第三季整体仍增长8.5%,高于官方预估的7.5%。
展望第四季制造业表现,他说:“尽管第四季将面对高基数效应,我们预计,受惠于AI需求的制造业领域仍将保持韧性。不过,在能源和投入成本上升、供应链中断等风险下,各领域表现可能继续分化。”
许添威指出,新加坡9月份制造业产值同比增长3.4%,高于根据第三季经济增长预估数据推算的1.2%,因此在其他条件不变的情况下,第三季国内生产总值同比增幅可能从预估的5.4%,上修至5.6%。
许俊杰还预计,能源贸工部将把2026年全年经济增长预测从4.5%至5.5%,上调至约6%。当前,大华银行对2026年的经济增长预测为5.7%。