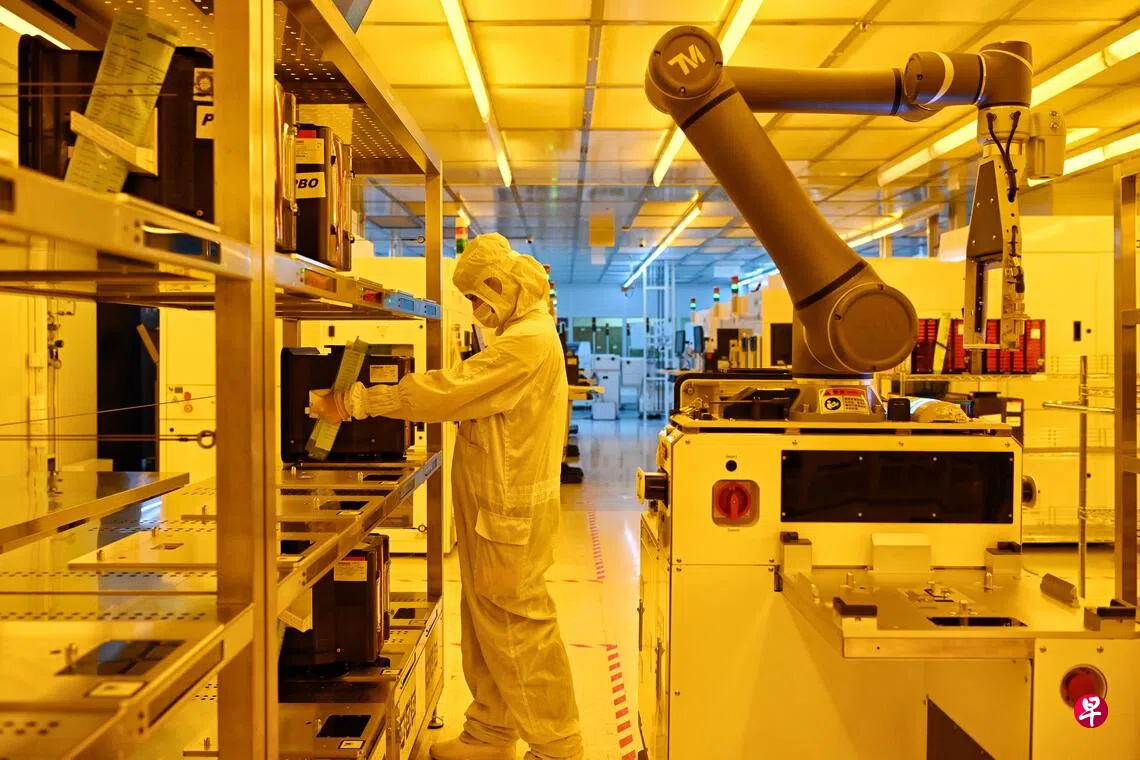
尽管地缘政治局势持续为全球经济增添不确定性,但受惠于全球人工智能相关需求保持强劲,新加坡制造业者对未来半年的商业前景更感乐观。
星展银行高级经济师蔡汉廷受访时指出,尽管近期人工智能(AI)相关股票因市场对AI资本开支的可持续性产生疑虑而出现较大波动,但在出口订单强劲的支撑下,新加坡相关制造商的需求预计将继续保持旺盛。不过,产能有限仍可能成为业者扩大生产的主要挑战。
根据新加坡经济发展局(EDB)星期一(11月2日)发布的季度制造业商业展望报告,29%(加权比率,下同)制造业者预期今年10月至2027年3月的营商状况将提升,认为前景将走弱的制造业者有5%。
因此,乐观企业比悲观企业多出24个百分点,比上一次发布调查的12个百分点显著提高。
经济师:AI资本支出今年内将保持强劲
从行业来看,得益于半导体与AI领域投资增长,精密工程集群仍然是对未来六个月感到最乐观的行业,感到积极的企业比感到消极的企业高出48个百分点;电子行业前景也因AI应用发展和半导体订单需求强劲,颇为乐观。
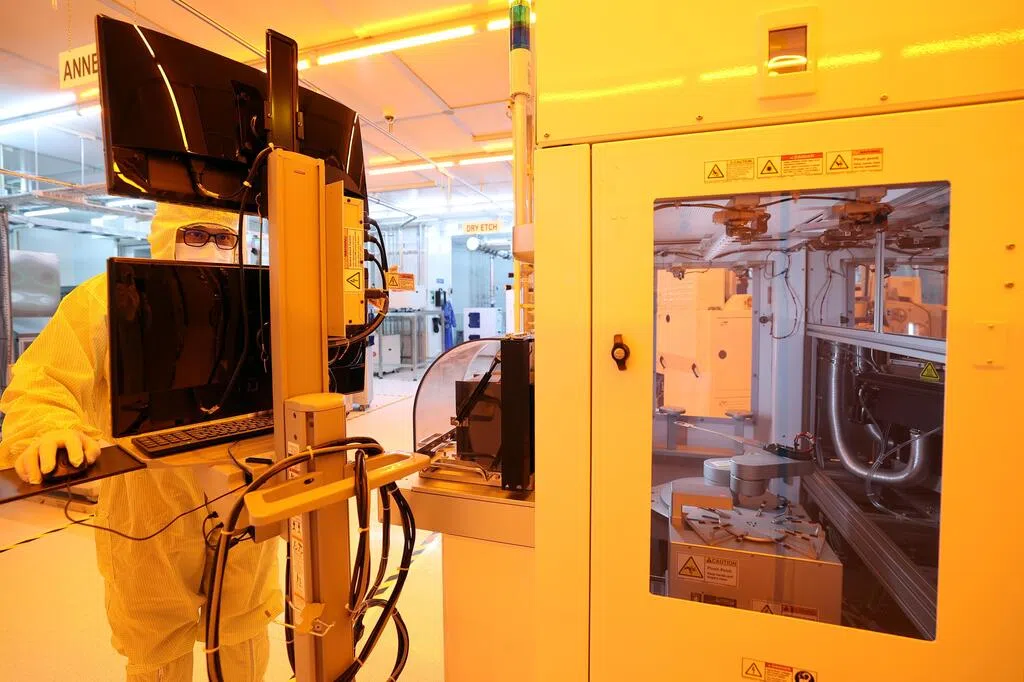
蔡汉廷说:“正如美国主要超大规模企业近期财报所表明的那样,AI资本支出可能会在今年剩余时间里保持强劲。”
化工行业则依然相对悲观,展望消极的企业比乐观的企业多13个百分点;石油相关领域企业对原油原料供应的不确定性仍感担忧。
华侨银行首席经济师林秀心认为,在中东冲突持续且霍尔木兹海峡仍陷僵局的背景下,原油原料供应中断的问题恐将持续。
生物医学制造业、一般制造业和交通制造业等领域,都对未来六个月的商业前景整体感到乐观,但交通制造业的乐观情绪相对较弱。
展望今年第四季,有34%的新加坡制造业企业认为产量将环比提升。
由于AI数据中心、半导体设备、数据存储领域及精密零部件等相关需求旺盛,电子制造商与精密工程制造商都预期产量提升。
生物医药领域制造商则预计,活性药物成分(Active Pharmaceutical Ingredient)和生命科学仪器的产量将有所增长。
不过,交通工程集群的海事与海洋工程领域因订单存不确定性,油气田设备产量可能会下降。
23%的企业预期第四季在获取出口订单时会面临挑战,主要由于海外竞争对手的价格竞争、国外政治与经济状况等因素的影响。
这项调查于今年9月至10月进行,在397家受访制造商中有83%企业回复。
节假日临近 服务业商业展望更为乐观
新加坡统计局同日发布的服务业展望报告显示,展望今年10月至明年3月商业前景乐观的服务业者有21%,看淡前景的则有6%。乐观企业比悲观企业多出15个百分点,高于上一次调研的13个百分点。
批发贸易业者商业展望最为积极,主要因为与AI相关的计算基础设施、服务器及数据存储解决方案等市场需求相当强劲。
另外,因未来六个月恰逢圣诞节、元旦假期与农历新年等节日,加上年底旅游需求增长等季节性因素,零售业、住宿业、运输业与仓储业等业者都对商业前景感到乐观。
金融与保险业者也预计财富将持续流入,且各类金融产品需求依然旺盛,因此,看好近期商业前景。
林秀心指出,服务业各领域的商业前景普遍趋于乐观。值得注意的是,房地产、行政与支援服务,以及餐饮服务等过去表现相对滞后的行业,如今也释放积极信号。


