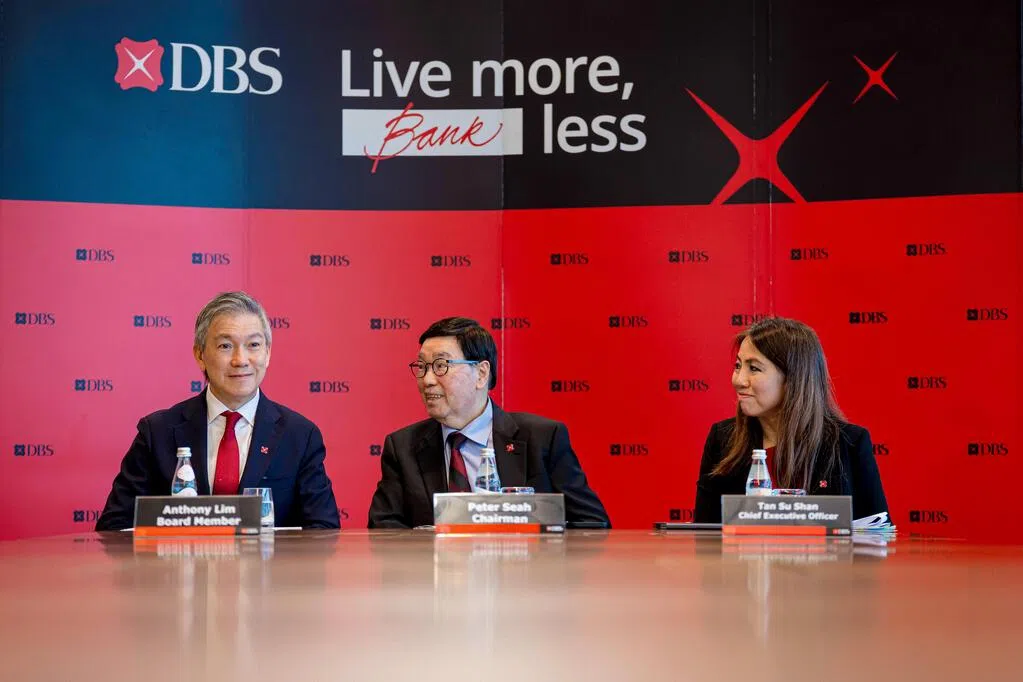
受金融市场交易收入大幅减少拖累,星展集团(DBS)2026年第三季净利同比下跌5%至28亿1300万元。集团总裁陈淑珊指出,银行正考虑建立主经纪商业务,以把握亚洲金融市场的增长机遇。
星展集团星期四(11月5日)开市前发布第三季业务报告。这一净利表现低于彭博社分析师所给出的29亿5000万元预测。
环比来看,集团第三季净利减少9%。总收入则同比下跌1%至58亿4500万元,环比则下跌4%。
集团第三季派发0.81元的股息,包括0.66元的普通股息和0.15元的资本回馈股息。这派息额高于去年同期的0.75元,当时包括0.60元的普通股息和0.15元的资本回馈股息。
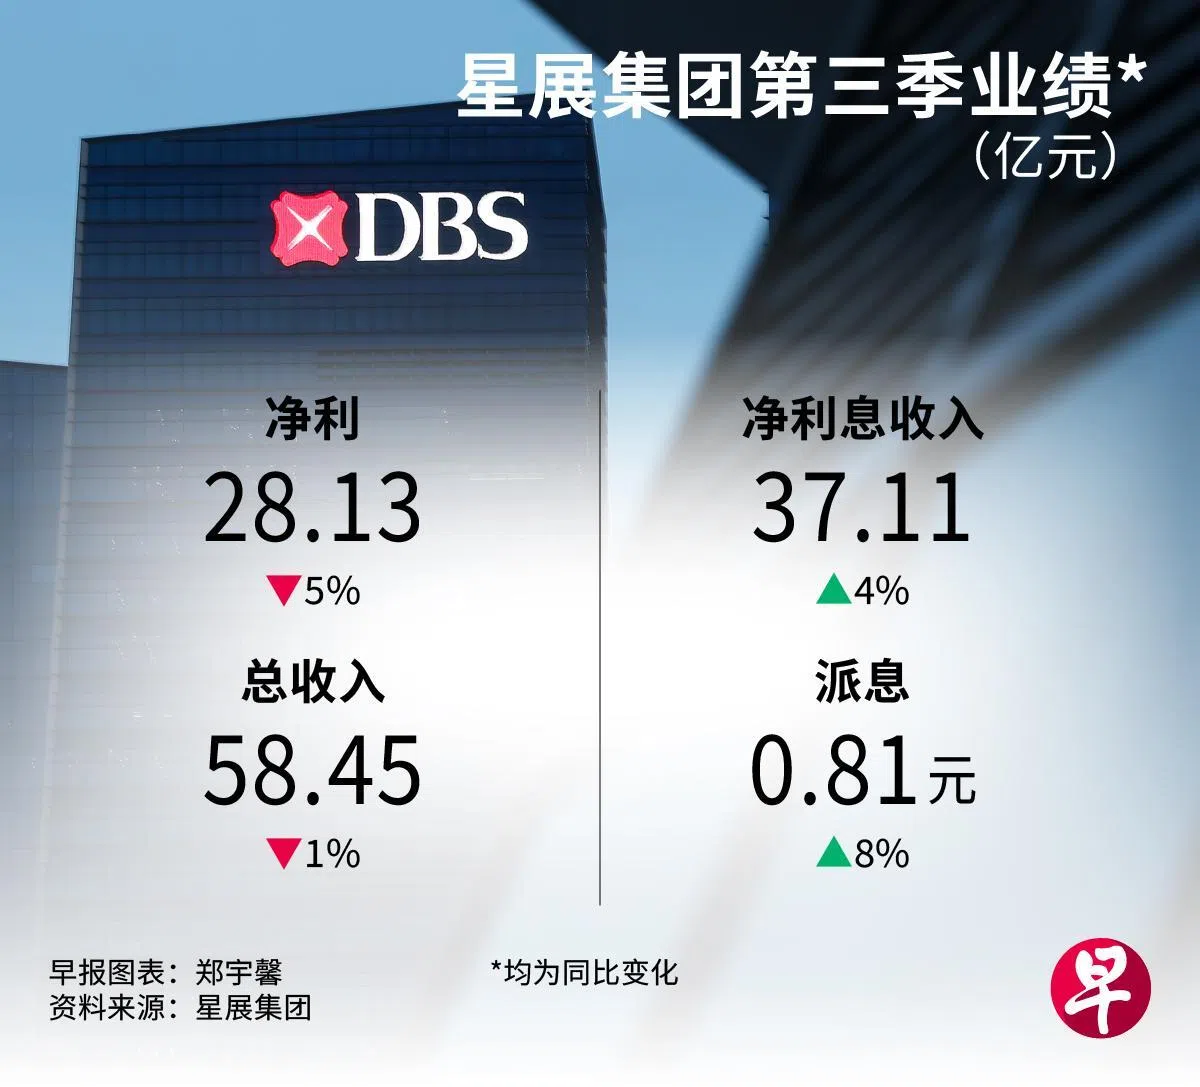
集团的首九个月净利同比增长2%至88亿2200万元,创下历史新高。
从各领域来看,星展的核心业务保持增长。净利息收入增长4%,达到37亿1100万元;得益于对冲操作及资产负债表的强劲增长,这些因素足以抵消新元隔夜利率(SORA)走低所带来的负面影响。
不过,市场交易收入大幅下滑65%,为1亿5200万元,主要是受不利的市场环境影响所致。不过,陈淑珊在业绩发表会上指出,交易业务仅占银行总收入的6%。
她也说:“我们将顺应市场变化。但我们想传达的核心信息是,银行正在为业务体系构建的结构性增长势头,无论是客户人数、业务规模,还是手续费收入的增长势头依然表现良好。”
陈淑珊也说,一些美国同业的交易收入表现良好,主要因为它们有庞大的主经纪商业务(prime brokerage business)。尽管星展尚未开展这业务,但银行已具备进入这领域的关键要素,包括股票托管、市场准入以及交易能力。
陈淑珊:将推动机构客户业务持续增长
“我认为,我们在亚洲已经拥有了构建这业务所需的所有基础要素。未来或许可以将它们整合起来。目前我们仍在评估各种可行方案。”
主经纪商服务通常面向对冲基金、资产管理公司和投资机构。这类服务不仅限于执行客户的经纪订单,还提供包括融资融券、证券借贷、托管服务及交易清算在内的综合解决方案。
陈淑珊指出,星展将继续专注于亚洲市场的金融化进程,并致力于推动外资机构投资者(Foreign Institutional Investor)及金融机构客户(Financial Institutions Group)业务的持续增长。
星展集团第三季的净息差(Net Interest Margin)为1.87%,较去年同期下降了9个基点。陈淑珊预计,银行的利息收入已度过低谷,净息差在进入2027年后预计将持续增长,而总收入将实现中个位数的增长。
银行预计到2027年底美国还将加息两次,新元隔夜利率将维持在1.6%左右,且新元汇率将进一步走强。陈淑珊说,虽然明年存款增长预计将回归至中个位数的常态水平,但她仍会关注较高的国债利率是否会分流增长。
星展集团预计其财富管理业务将持续扩张。银行也计划在金融机构客户,以及科技、媒体和电信行业领域实现审慎的业务增长。
对于目前增长强劲的数据中心行业,陈淑珊说银行在相关投资上采取了保守且结构化的策略,也不会为投机性质的资产提供融资。
服务素质改善 金管局调低星展集团额外资本要求
银行重点关注高素质的投资级大型数据中心运营商(hyperscalers)。银行目前在数据中心领域的风险敞口约为146亿元,未偿还贷款约为89亿8000万元。
新加坡金融管理局也在星期三(4日)宣布,把星展集团早前因为数码银行服务中断,而需要承担的额外资本要求,从目前的营运风险加权资本(risk-weighted assets)的1.8倍调低至1.5倍。
当局说,星展在加强技术与操作风险管控和提升服务可靠性等方面取得了显著进展。
星展集团闭市报71.2元,上扬0.59%。


