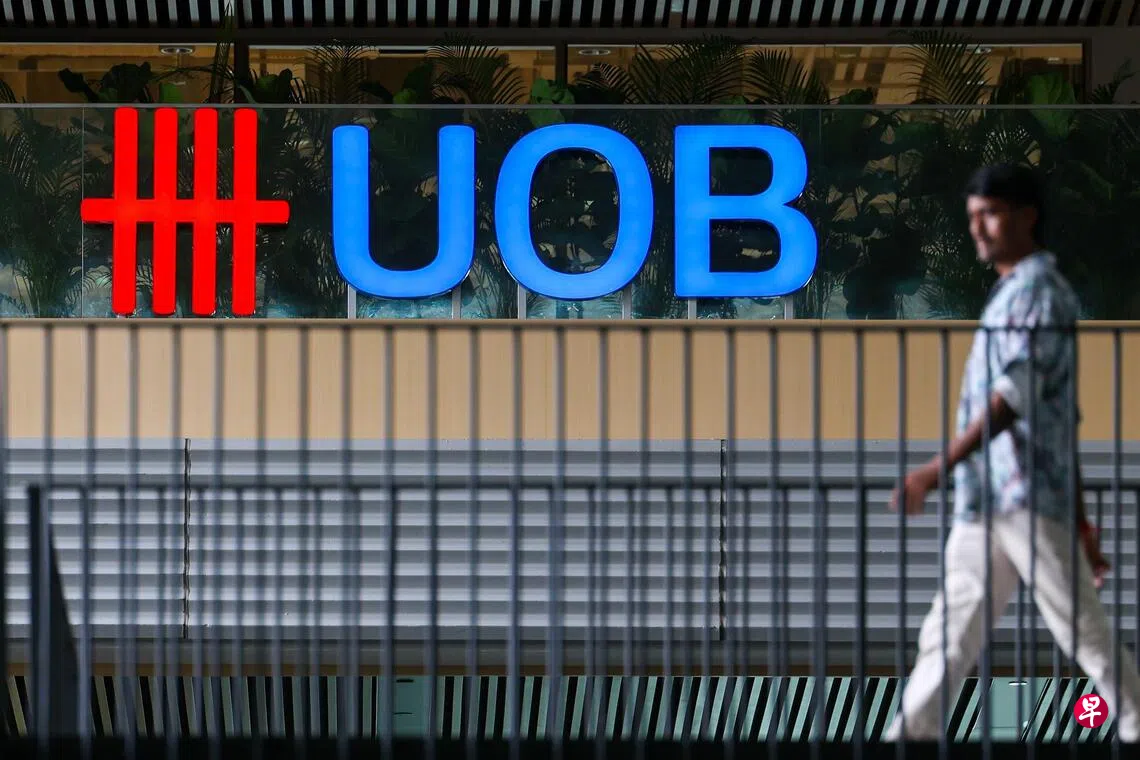
大华银行(UOB)公布第三季业绩后,三家证券行调低目标价,但对银行前景看法分歧。马来亚银行(Maybank)把评级从“持有”上调至“买入”,美国投资银行杰富瑞(Jefferies)则从“买入”下调至“持有”,兴业银行(RHB)维持“买入”评级。
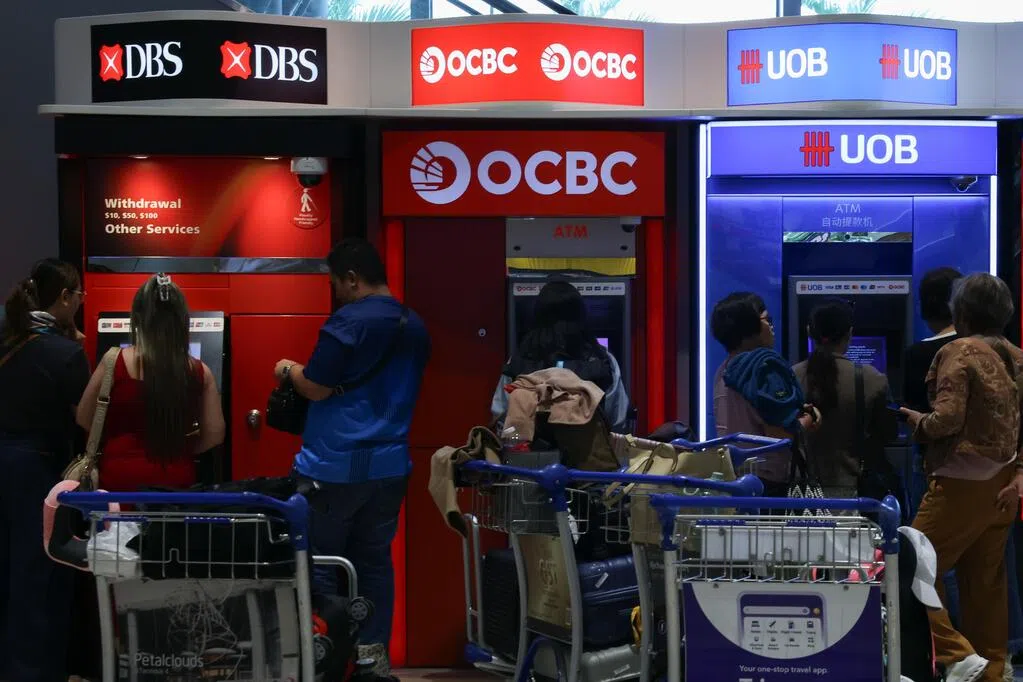
星期五(11月6日)开市后,三只银行股全线下跌。截至早上9时零2分,大华银行跌0.61元或1.61%,报37.20元;星展集团(DBS)跌2.02元或2.84%,报69.18元;华侨银行(OCBC)跌0.28元或1.00%,报27.65元。
新加坡海峡时报指数跌125.24点或2.36%,报5171.01点。
马来亚银行上调至“买入” 兴业银行维持“买入”
马来亚银行和兴业银行研究均调低大华银行目标价。马来亚银行研究星期三(4日)从47.59元调低至45.75元,兴业银行研究星期四(5日)则从47.60元调低至45.10元。
评级方面,马来亚银行研究把大华银行评级从“持有”上调至“买入”,兴业银行研究则维持“买入”评级。
马来亚银行研究指出,大华银行第三季盈利略低于该行和市场预期,部分因为一次性税务开支较高。
不过,马银行认为大华银行的财富管理业务和贷款增长有所改善,资产质量也转好。
兴业银行研究指出,大华银行第三季净利息收益率低于预期,税率则高于预期。但研究团队也表示,大华银行贷款增长加快,新增不良资产环比近乎减半。
团队预计大华银行2027财年净利将增长,并认为大华银行估值明显低于同业。
杰富瑞转趋谨慎 大华银行评级下调至“持有”
杰富瑞分析师团队星期四把大华银行评级从“买入”下调至“持有”,目标价从48元降至42元。
团队认为,该行的财富管理业务增长短期内不足以抵消净利息收益率压力和较高的投资开支,并指出其大中华区的风险也尚未完全解决。
此外,杰富瑞还把大华银行2027和2028财年每股盈利预测分别下调5.3%和7.6%。团队预计,大华银行2027财年的成本增幅将达到中高个位数百分比,股本回报率则会先下降。
他们认为,待财富管理和科技投资逐渐见效后,股本回报率才会恢复。
目标价(target price)是各证券行根据各自的盈利预测和估值模型,对股票未来一段时间的合理价位作出的估算。
更多新加坡股市信息,请点击这里前往。


