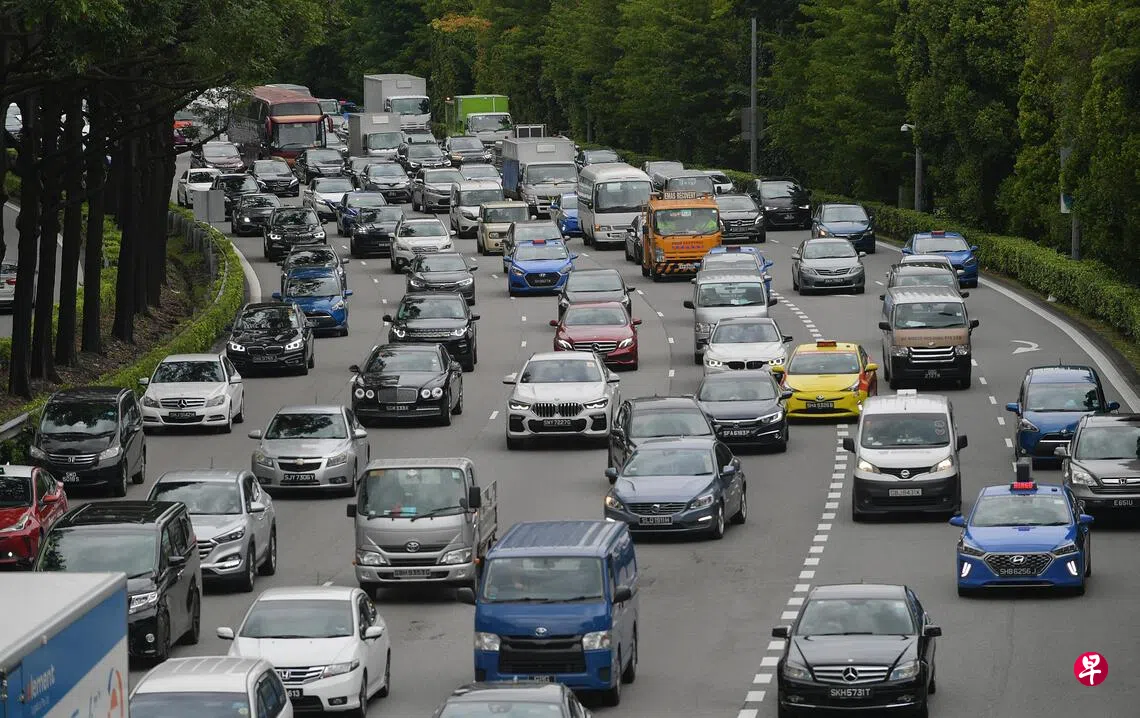
从星期五(10月30日)起,个人购车注册为私召车,将不再豁免受贷款额与还款期的限制,而须与一般私家车买家一样,最多只可贷款车价的六成或七成,还款期限不得超过七年。
当局指出,收紧有关条规是为防止买家利用私召车融资豁免,避开私家车贷款限制。新措施也涵盖以“独资经营者”身份购车的个人。企业拥有的私召车、商用车辆和电单车,则可继续豁免遵守有关限制。
交通部、金融管理局、能源贸工部和律政部星期四(29日)发出联合文告宣布上述调整。文告指出,近期有更多私人买车时注册为私召车,以享有私召车的豁免融资限制,实则无意提供私召车服务。
个人私召车激增至每月约500辆
当局指出,注册于个人名下的私召车最近激增至每月约500辆,显示一些买家可能主要是为了取得较宽松的贷款条件。
根据新条规,公开市场价值(Open Market Value,简称OMV)不超过2万元的汽车,贷款额不得超过购车价的七成;公开市场价值超过2万元者,贷款额顶限为六成。
这意味着,买家须支付至少三成或四成的首期款项。用于计算贷款顶限的购车价,包括相关税款,以及适用的拥车证价格。
有关限制涵盖个人向金融机构、持牌或豁免持牌放贷人取得的购车贷款,也适用于租购和附条件销售协议,融资期限一律不得超过七年。
新措施以买卖协议的签署日期为准,适用于10月30日或之后签署的个人私召车购车交易。如果没有买卖协议,则以取得拥车证的日期为准。
此前,个人购车用作私召车时可基于“商业用途”,豁免遵守针对一般汽车的贷款额与还款期限制。
当局说,随着私召车行业多年来不断发展,车队规模已扩大并趋于稳定。个人拥有的私召车与德士不同,本质上是私家车,但具有用作出租车的灵活度。
“为确保私召车购车安排不被用来规避私家车买家必须遵守的融资限制,个人私召车买家今后也须遵守与私家车买家相同的融资限制。”
当局指出,这也将确保新加入行业的私召车司机,与其他私家车买家一样审慎借贷。政府会继续观察市场情况,并进一步采取措施,让不同融资安排包括车商内部贷款,一致遵守相同限制。
当局也将与平台业者密切合作,确保措施有效和一致落实,并提醒有意购车者量力借贷,避免采用不受监管的融资计划。
日产代理商陈唱父子公司总经理林建忠接受《联合早报》访问时说,利用私召车贷款购车的做法已存在多时,一些车商甚至公开宣传这类贷款。
他指出,近年来车价居高不下,促使更多买家借此绕过私家车贷款限制;若新规严格执行,将影响购车需求。据他了解,相关贷款通常由融资公司而非银行提供。
曾是车商的新加坡社科大学副教授关耀汉博士受访时指出,收紧个人购买私召车的融资规定,有助于堵住现有漏洞,可能缓和拥车证需求与价格压力。
“当局采取这项行动,必然是掌握了充足的数据,显示这个漏洞已被相当广泛地利用。”
他认为,新规可能有助拉低拥车证成价,但强调这类购车行为只是成价上涨的多个因素之一,而实际效果仍须观察接下来几个月的市场走势。
新措施会提高以私召车谋生的司机自行购车的门槛。关耀汉说,这虽非理想情况,但司机仍可考虑租车,或购买价格较低、车龄较高的二手车,以降低首期付款。
司机协会关切生计 吁勿推高营运成本
职总助理秘书长、全国私人出租车司机协会(NPHVA)顾问杨涴淩说,协会注意到政府鼓励审慎理财、防止过度借贷的用意;协会也已向当局确认,司机的现有贷款不会受影响。
但她指出,司机仍感到担忧。“对许多司机而言,汽车是谋生工具。车子融资方式的任何变动,都会直接影响他们维持生计的能力。”
她说,协会须密切留意,新措施会否无意间让真正从业的司机难以在财务可持续下拥车、加深他们对租赁车队的依赖,或推高营运成本。
“在措施落实的过程中,协会将与政府紧密合作,以妥善解决司机的顾虑。”
陆路交通管理局本月初就调整拥车证汽车组别展开公众咨询,提议将中小型汽车组(A组)与大型及豪华汽车组(B组)合并,再根据汽车价值实行附加费与回扣机制,以更有效区分大众市场与高价车辆。咨询将于11月2日结束。
至于为私召车和汽车租赁公司另设拥车证组别的建议,当局在联合文告中说,已考虑这项做法,但这很可能推高私召车司机的租车费,以及乘客支付的车资,对无车或无法开车者不利。
当局指出,如果设立独立组别,当局也须对私召车司机和车辆制定更具体的规定,这将削弱灵活满足乘客出行需求的能力。